Familien · Altersvorsorge mit Plan
Altersvorsorge für Familien – ein Plan für euch alle
Zwischen Kita, Job und Kinderzimmer rutscht die eigene Rente schnell nach hinten, und das ist völlig normal. Gemeinsam schauen wir, was ihr schon habt, was noch fehlt und welche Förderung euch zusteht.
 Partner der tecis Finanzdienstleistungen
Die kurze Antwort
Wie sorgt ihr als Familie richtig fürs Alter vor?
Mit Kindern dreht sich vieles um den Alltag, um den Kita-Platz, die Elternzeit oder den nächsten Familienurlaub. Eure eigene Rente rückt dabei fast automatisch nach hinten, und das ist völlig verständlich. Gerade jetzt lohnt es sich aber, genauer hinzuschauen, denn als Familie bekommt ihr mehr Unterstützung, als die meisten denken.
Das beginnt bei der gesetzlichen Rente. Für die ersten drei Lebensjahre jedes Kindes bekommt ein Elternteil, auch ohne Job, Rentenpunkte gutgeschrieben. Ab 2027 kommt mit dem Altersvorsorgedepot ein neuer, geförderter Baustein dazu. Dort legt der Staat für euch selbst und zusätzlich für jedes Kind bis zu 300 € im Jahr obendrauf.
Damit aus diesen Bausteinen ein Plan wird, kommt es auf die richtige Reihenfolge an. Zuerst sichert ihr euer Einkommen ab, dann nehmt ihr die Förderung mit und spart schließlich gezielt.
Eure Lebensphase
Wo steht ihr gerade?
Mit jedem Lebensabschnitt eurer Familie verändern sich auch die Fragen zur Vorsorge. In der Schwangerschaft geht es um andere Dinge als beim ersten Schultag oder beim Start in die Ausbildung.
Deshalb findet ihr hier für jede Phase die Schritte, die gerade wirklich zählen. So verschenkt ihr kein Geld und könnt vieles sofort angehen.
Kinderwunsch oder schwanger
Solange das Baby unterwegs ist, lohnt ein Blick auf eure Absicherung, denn mit guter Gesundheit bekommt ihr Schutz bei Krankheit und Tod leichter. Legt außerdem eure beiden Renteninformationen nebeneinander, also die Briefe der Rentenversicherung, die unser Vergleich gesetzliche und private Vorsorge erklärt. Für die Elternzeit lohnt sich ein Polster, und wie groß euer Notgroschen sein sollte, hängt von euren festen Kosten ab.
Baby und Elternzeit
Beantragt früh die Kindererziehungszeit bei der Rentenversicherung, denn nur dann speichert sie die ersten drei Jahre mit Kind auf dem Rentenkonto. Entscheidet dabei auch, wer von euch sie bekommt, weil sie ohne gemeinsame Erklärung automatisch an die Mutter geht. Ab 2027 kommt für jedes Kind die Kinderzulage von bis zu 300 € im Jahr dazu.
Kinder in Kita und Schule
Arbeitet einer von euch Teilzeit, lohnt es sich, die Rentenlücke auszurechnen, also das Geld, das im Alter zum Leben fehlt. Das geförderte Altersvorsorgedepot macht sie kleiner, und auch eine Betriebsrente über den Arbeitgeber kann helfen, wie unser Vergleich von Betriebsrente und Altersvorsorgedepot zeigt. Die Frühstart-Rente solltet ihr im Blick behalten. Der Bundestag hat sie am 16. Oktober 2026 beschlossen, der Bundesrat muss noch zustimmen.
Teenager und Ausbildung
Die Kinderzulage gibt es, solange ihr Kindergeld bekommt, also auch während Ausbildung oder Studium. Gleichzeitig kann euer Kind selbst Zulagen bekommen, zum Beispiel als Azubi, und wer vor dem 25. Geburtstag abschließt, erhält einmalig 200 € Berufseinsteigerbonus. Weil die Kinder selbstständiger werden, habt ihr oft wieder mehr Luft, und mit dem Vorsorgedepot-Rechner könnt ihr eure Sparrate neu planen.
Die Bausteine
Sechs Bausteine für euren Familien-Plan
Oft liegt schon einiges in der Schublade, vom Rentenbrief über einen alten Riester-Vertrag bis zum Sparbuch für die Kinder. Ob das alles zusammenpasst, wissen aber die wenigsten Familien.
Kein einzelner Vertrag deckt ab, was eine Familie braucht, deshalb denken wir in sechs Bausteinen. Jeder davon hat eine eigene Aufgabe, und welche ihr wirklich braucht, hängt von eurem Leben ab.
Gesetzliche Rente
Sie zahlt ein Leben lang und ist für die meisten Familien der größte Baustein. Für die ersten Jahre mit Kind schreibt sie euch außerdem Rente gut.
Altersvorsorgedepot
Hier spart ihr selbst für die Rente, und der Staat legt Zulagen für euch und für jedes Kind obendrauf. Gerade mit Kindern kommt so jedes Jahr ein spürbarer Zuschuss zusammen.
Zum Altersvorsorgedepot →Betriebliche Altersvorsorge
Dabei fließt ein Teil eures Gehalts in eine Betriebsrente. Der Arbeitgeber legt in der Regel 15 % dazu, sodass aus jedem eigenen Euro mehr wird.
Betriebsrente oder Vorsorgedepot? →Absicherung
Versicherungen für Krankheit und Todesfall schützen euer Einkommen. Das ist wichtig, denn ohne Einkommen gibt es auch keinen Sparplan.
Kindervorsorge
Damit sammelt ihr Startgeld für Führerschein, Ausbildung oder die erste eigene Wohnung. Dazu kommt voraussichtlich ab 2027 die Frühstart-Rente.
Zur Kindervorsorge →Notgroschen
Eine Rücklage fängt Unerwartetes auf, etwa eine kaputte Waschmaschine oder die nächste Autoreparatur. So bleibt eure Vorsorge auch in engen Zeiten unangetastet.
Zum Ratgeber Geldanlage →Unser Beratungsansatz
Altersvorsorge ist kein Produkt, sondern ein Konzept.
In Familien hängt vieles zusammen, etwa wer in Elternzeit geht, wer Teilzeit arbeitet und wer die Kinderzulage bekommt. Weil ihr euch dabei um alle anderen kümmert, bleibt die eigene Rente oft liegen.
Deshalb bauen wir mit euch einen Plan, der zu eurem Leben passt. Wenn etwas, das ihr schon habt, gut ist, sagen wir euch das auch ehrlich.
- 1BestandsaufnahmeZuerst schauen wir, was schon da ist. Dafür bringt ihr eure Renteninformationen, Betriebsrenten, alte Riester-Verträge und Versicherungen mit, und wir sortieren alles gemeinsam.
- 2AbsichernBevor ihr spart, schützen wir euer Einkommen. Wir prüfen deshalb, ob Krankheit und Todesfall gut abgedeckt sind.
- 3Förderung mitnehmenDanach klären wir, wer von euch welche Zulagen bekommt. So bleibt kein Euro Förderung liegen.
- 4MitwachsenWenn sich euer Leben durch Geburt, Elternzeit, Wiedereinstieg oder Teilzeit verändert, passen wir den Plan an. So wächst er mit eurer Familie mit.
Elternzeit, Teilzeit und Rente
So bleibt deine Rente in Elternzeit und Teilzeit nicht auf der Strecke
Nach der Geburt pausiert der Job, und danach arbeiten viele Eltern erst einmal in Teilzeit. Gerade in dieser Zeit lohnt sich ein Blick auf deine Rente, denn mit wenigen Schritten hältst du die Lücke klein.
Dein Rentenkonto sammelt dafür Rentenpunkte, und für jedes Jahr, in dem du einzahlst, kommen Punkte dazu. Ein Punkt bringt dir heute 42,52 € Rente im Monat, so rechnet die Deutsche Rentenversicherung.
In den ersten drei Jahren mit Kind sammelst du sogar Punkte, wenn du gar nicht arbeitest. Die Lücke entsteht meist erst später, wenn viele Jahre Teilzeit folgen, und das betrifft vor allem Mütter.
- 1
Nach der Geburt
Antrag stellen
Die Kindererziehungszeit beginnt im Monat nach der Geburt. Gespeichert wird sie aber nur, wenn du sie beantragst, und dieses eine Formular lohnt sich wirklich.
- 2
Bis 3 Jahre
Punkte ohne eigenen Lohn
Für jedes Kind ab Jahrgang 1992 zählen bis zu drei Jahre, die dir heute rund 128 € Rente im Monat bringen. Arbeitest du in dieser Zeit, kommen diese Punkte zu deinen eigenen dazu.
- 3
Danach
Teilzeit zählt nach Lohn
Ab dann zählt vor allem, was du selbst verdienst, und weniger Stunden bedeuten weniger Punkte. Das ist kein Grund zur Sorge, wohl aber ein guter Grund, jetzt zu handeln.
- 4
Gegensteuern
Selbst vorsorgen
Schon eine kleine Sparrate im Altersvorsorgedepot schließt einen Teil der Lücke. Dazu zahlt der Staat Zulagen, die deinen eigenen Beitrag deutlich vergrößern.
Ein Beispiel für zehn Jahre Teilzeit
Wer ein Jahr lang so viel verdient wie der Durchschnitt, bekommt einen Rentenpunkt, und 2026 sind das rund 52.000 € brutto im Jahr. Bei halb so viel Verdienst gibt es entsprechend einen halben Punkt.
Zehn Jahre Teilzeit mit halbem Verdienst bringen also 5 statt 10 Punkte. Das sind rund 213 € weniger Rente, jeden Monat und ein Leben lang. Diese Lücke kannst du aber einplanen und gezielt kleiner machen.
Kinder vor 1992 geboren? Für sie zählen bisher nur zweieinhalb Jahre. Das ändert die bereits beschlossene Mütterrente III, denn ab 2027 zählen auch für diese Kinder drei Jahre. Je Kind sind das nach heutigem Wert rund 21 € mehr Rente im Monat.
Ausgezahlt wird ab 2028, und wer schon vorher Rente bekommt, erhält eine Nachzahlung. Beantragen musst du das in der Regel nicht.
Das ist eine Beispielrechnung und keine Prognose, mit einem Rentenwert von 42,52 € ab 1. Juli 2026. Alle Beträge sind brutto, also vor Steuern und Krankenversicherung, und deine echten Zahlen stehen in deiner Renteninformation.
Frauen und Rente
Eigene Vorsorge für Frauen macht unabhängig
Hast du für die Familie beruflich zurückgesteckt, bist du damit nicht allein. Frauen ab 65 haben im Schnitt gut ein Drittel weniger eigenes Einkommen als Männer, wie Zahlen des Statistischen Bundesamts für 2025 zeigen.
Der Grund sind meist Elternzeit, Teilzeit und niedrigere Gehälter. Eine eigene Vorsorge macht dich deshalb unabhängig von der Rente deines Partners. Dafür musst du nicht viel einzahlen, weil der Staat Zulagen dazugibt.
Die Werte sind brutto und ohne Witwen- und Witwerrente, Frauen haben damit 36 % weniger als Männer.
Förderung ab 2027
So viel Förderung bekommt ihr als Familie ab 2027
Schon 25 € im Monat bringen euch mit zwei Kindern jedes Jahr 750 € vom Staat. Das ist weniger als ein Wocheneinkauf, und trotzdem kommt über die Jahre eine Menge zusammen.
Möglich wird das durch das Altersvorsorgedepot, in dem der Staat ab 2027 spürbar mehr dazulegt als bei Riester. Das Gesetz dafür ist beschlossen, und die Regeln stehen in den Fragen und Antworten des Bundesfinanzministeriums.
für jeden von euchFür jeden Euro, den ihr einzahlt, legt der Staat etwas dazu, und zwar 50 Cent je Euro auf die ersten 360 € im Jahr. Auf weitere Beiträge bis 1.800 € gibt es noch 25 Cent je Euro. Insgesamt sind das bis zu 540 € im Jahr für jeden von euch mit eigenem Anspruch, wenn jeder mindestens 120 € im Jahr einzahlt.
für jedes KindFür jeden eingezahlten Euro gibt es 1 € dazu, bis 300 € je Kind und Jahr. Mit 25 € im Monat holt ihr euch also für jedes Kind die volle Zulage, egal in welchem Jahr es geboren ist. Pro Kind bekommt sie allerdings nur ein Elternteil.
FörderberechtigungSelbst Anspruch haben zum Beispiel Angestellte, und auch wer gerade in Kindererziehungszeit ist, hat in den ersten drei Jahren einen eigenen Anspruch. Seid ihr verheiratet und hat einer von euch keinen eigenen Anspruch, etwa ohne Job, bekommt er über den anderen trotzdem Zulagen. Dafür zahlt er mindestens 120 € im Jahr selbst ein, und seine Grundzulage ist dann auf 175 € begrenzt.
vom Bundestag beschlossenDer Staat legt für jedes Kind ab Jahrgang 2020 vom 6. bis zum 18. Geburtstag 10 € im Monat an. Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen, der Bundesrat muss noch zustimmen.
Was der Staat bei euch dazulegt
Probiert selbst aus, wie viel Förderung bei eurer monatlichen Sparrate und eurer Zahl an Kindern herauskommt.
Mit 150 € im Monat holt ihr die volle Grundzulage von 540 € im Jahr, und die volle Kinderzulage von 300 € je Kind gibt es schon ab 25 € im Monat.
Jedes Jahr landen 2.940 € in eurem Depot. Davon kommen 1.140 € vom Staat, das sind 63 % zusätzlich zu eurem Beitrag.
Die Rechnung ist vereinfacht und gilt für einen förderberechtigten Elternteil, der auch die Kinderzulage bekommt. Mit einem eigenen Vertrag kann der zweite Elternteil zusätzlich seine eigene Grundzulage bekommen. Steuervorteil, Rendite und Kosten sind nicht eingerechnet, Stand 1. Oktober 2026. Was das Depot kostet, lest ihr unter Kosten des Altersvorsorgedepots, und wie ihr die Kinderzulage klug zwischen euch aufteilt, erklären wir im Ratgeber Kinderzulage.
Bevor ihr spart
Familie absichern, damit euer Plan auch in schweren Zeiten hält
Was wäre, wenn einer von euch plötzlich ausfällt? Diese Frage ist unangenehm, aber ihr solltet sie euch einmal in Ruhe stellen.
Euer Sparplan funktioniert nämlich nur, solange Geld hereinkommt. Fällt ein Einkommen weg, fehlt das Geld für Miete, Kinder und Sparrate, und genau davor schützen zwei Versicherungen. Die Verbraucherzentrale zählt beide für Familien mit Kindern zu den sehr wichtigen Versicherungen.
Im Familien-Check prüfen wir eure Absicherung deshalb gleich mit. Seid ihr schon gut versichert, sagen wir euch das ehrlich.
Berufsunfähigkeitsversicherung
Sie zahlt jeden Monat Geld, wenn einer von euch nach Krankheit oder Unfall dauerhaft nicht mehr im eigenen Beruf arbeiten kann. So bleibt Geld für die Familie und für die Sparrate.
Risikolebensversicherung
Sie zahlt eine feste Summe, wenn ein Elternteil stirbt, und ist vor allem wichtig, wenn ihr von einem Einkommen lebt oder einen Kredit abbezahlt. Deshalb sollte sie laufen, bis die Kinder auf eigenen Beinen stehen.
Unser Team
Eure Ansprechpartnerin für Familien
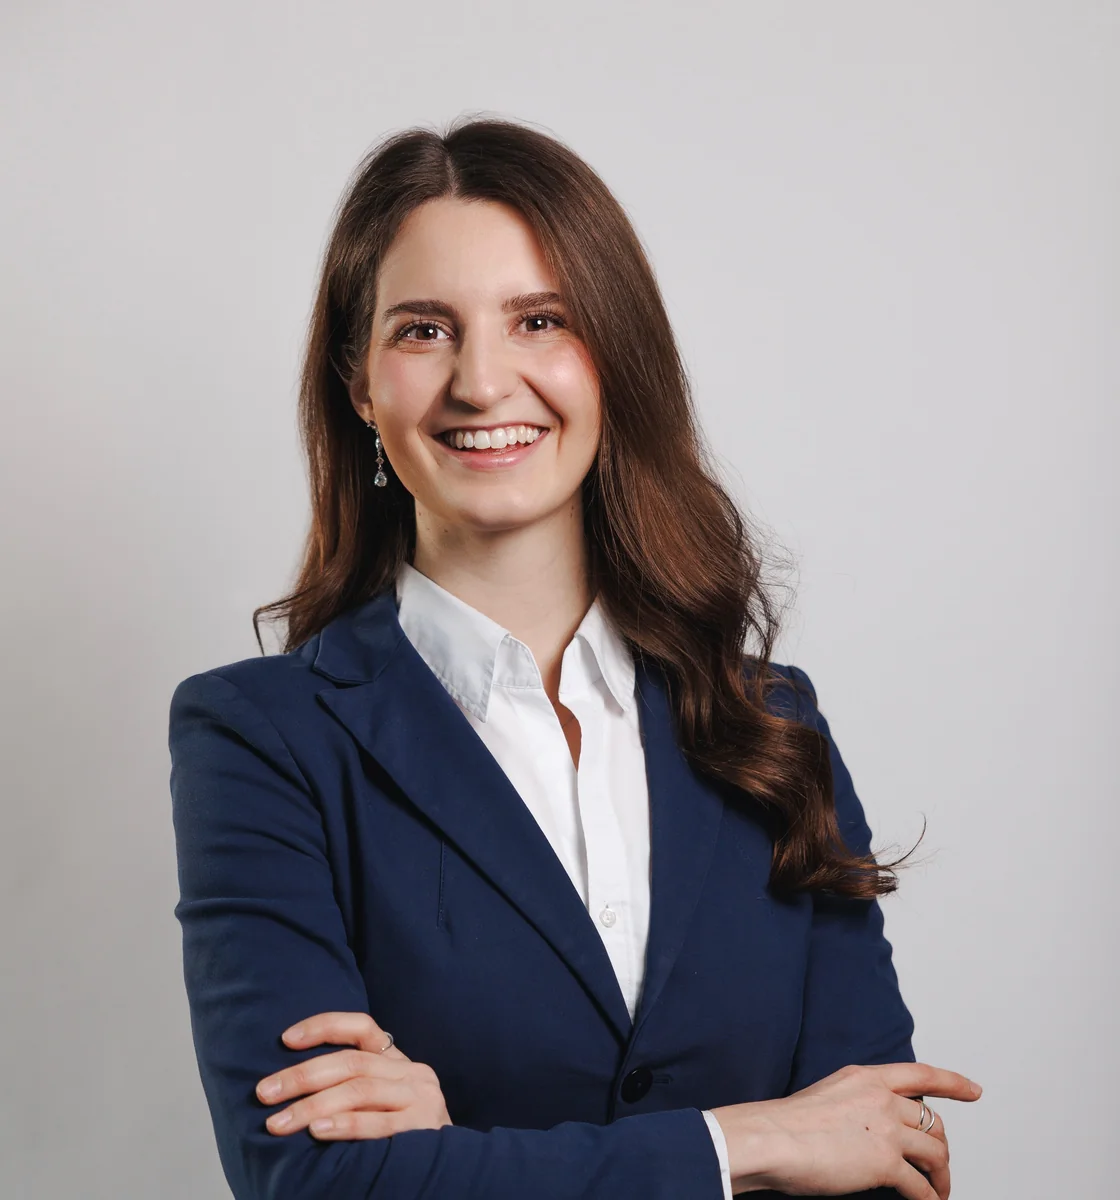
Unsere Beraterin Julia Kohnke ist seit 2021 in der Finanzberatung und begleitet in Koblenz vor allem Familien. Sie ist Versicherungsfachfrau (IHK) und Finanzanlagenfachfrau (IHK) und für die tecis Finanzdienstleistungen AG tätig. Über tecis hat sie Zugang zu über 250 Produktpartnern, verkauft aber keine eigenen Produkte. Zu unserem Team gehört außerdem unser Berater Felix Kropp in Berlin, sodass ihr uns in Koblenz und Berlin persönlich treffen könnt.
„Familien brauchen selten noch einen Vertrag. Sie brauchen einen Plan, der mitwächst.“
Im ersten Gespräch schauen wir gemeinsam auf eure Renteninformationen, eure Verträge und eure Pläne. Oft ist schon einiges da, und es fehlt nur die Ordnung. Manchmal heißt unsere ehrlichste Empfehlung deshalb, erst abzusichern und dann zu sparen.
FAQ
Häufige Fragen zur Altersvorsorge für Familien
Diese Fragen hören wir von Eltern immer wieder, deshalb findet ihr hier die kurzen Antworten. Ist eure Frage nicht dabei, beantworten wir sie gern persönlich im Familien-Check.
Lohnt sich das auch, wenn nur ein Elternteil arbeitet?
Ja, oft sogar besonders. In den ersten drei Jahren nach der Geburt hat der Elternteil mit der Kindererziehungszeit selbst Anspruch auf die Zulagen. Voraussetzung ist, dass die Zeit bei der Rentenversicherung beantragt ist. Danach kann bei Verheirateten der eine über den anderen Zulagen bekommen, solange einer von euch selbst Anspruch hat. Dafür zahlt er mindestens 120 € im Jahr selbst ein, und seine Grundzulage ist dann auf 175 € begrenzt. Welche Aufteilung euch am meisten bringt, rechnen wir gemeinsam im Familien-Check aus.
Was bekommt meine Familie insgesamt an Förderung?
Ab 2027 bekommt jeder Elternteil mit eigenem Anspruch bis zu 540 € Grundzulage im Jahr. Dazu kommen für jedes Kind bis zu 300 € Kinderzulage. Zahlt zum Beispiel ein Elternteil mit zwei Kindern 25 € im Monat ein, gibt es 750 € Zulagen im Jahr. Je nach Einkommen spart ihr außerdem Steuern. Für Kinder ab Jahrgang 2020 kommt zusätzlich die Frühstart-Rente, also 10 € im Monat vom 6. bis zum 18. Geburtstag. Der Bundestag hat sie am 16. Oktober 2026 beschlossen, der Bundesrat muss noch zustimmen.
Wie viel Rente bringt die Kindererziehungszeit?
Für jedes Kind, das ab 1992 geboren ist, zählen bis zu drei Jahre, und jedes Jahr bringt heute 42,52 € Rente im Monat. Drei Jahre sind also rund 128 € im Monat, brutto und ein Leben lang. Für Kinder, die vor 1992 geboren sind, zählen bisher zweieinhalb Jahre. Mit der beschlossenen Mütterrente III sind es ab 2027 ebenfalls drei Jahre, ausgezahlt wird das ab 2028.
Müssen wir die Kindererziehungszeiten beantragen?
Ja, und am besten früh, denn die Deutsche Rentenversicherung speichert sie nur, wenn ihr sie beantragt. Das geht zum Beispiel bei einer Kontenklärung. Die Zeiten verfallen zwar nicht, ein früher Antrag hilft euch aber, weil die Erziehungszeit auch für die Zulagen im Altersvorsorgedepot zählt. Soll der Vater die Zeit bekommen, gebt ihr gemeinsam eine Erklärung ab, die nur für die Zukunft und höchstens zwei Monate rückwirkend gilt.
Brauchen wir als Familie eine Risikolebensversicherung?
Ja, wenn eure Familie vor allem von einem Einkommen lebt oder ihr einen Kredit abbezahlt. Die Versicherung zahlt dann eine feste Summe, wenn ein Elternteil stirbt, und die Verbraucherzentrale hält sie für Familien mit Kindern für besonders geeignet. Sie sollte laufen, bis das jüngste Kind etwa 20 bis 25 Jahre alt ist. Wie hoch die Summe sein sollte, schauen wir uns gemeinsam im Familien-Check an.
Weiterlesen
Wenn ihr noch tiefer einsteigen wollt
Was braucht eure Familie wirklich?
Bringt eure Renteninformationen und Verträge mit, den Rest machen wir zusammen. Wir schauen, was schon da ist, rechnen eure Förderung aus und bauen daraus einen Plan aus Rente, Zulagen und Absicherung. Wenn schon alles passt, sagen wir euch das ehrlich.